2026年10月食材采购行情:生猪价格上涨动力不足,白羽肉鸡价格创年内新低 气温下降增强了蔬菜的耐储性
以下是年月内新该报告的目录展示:
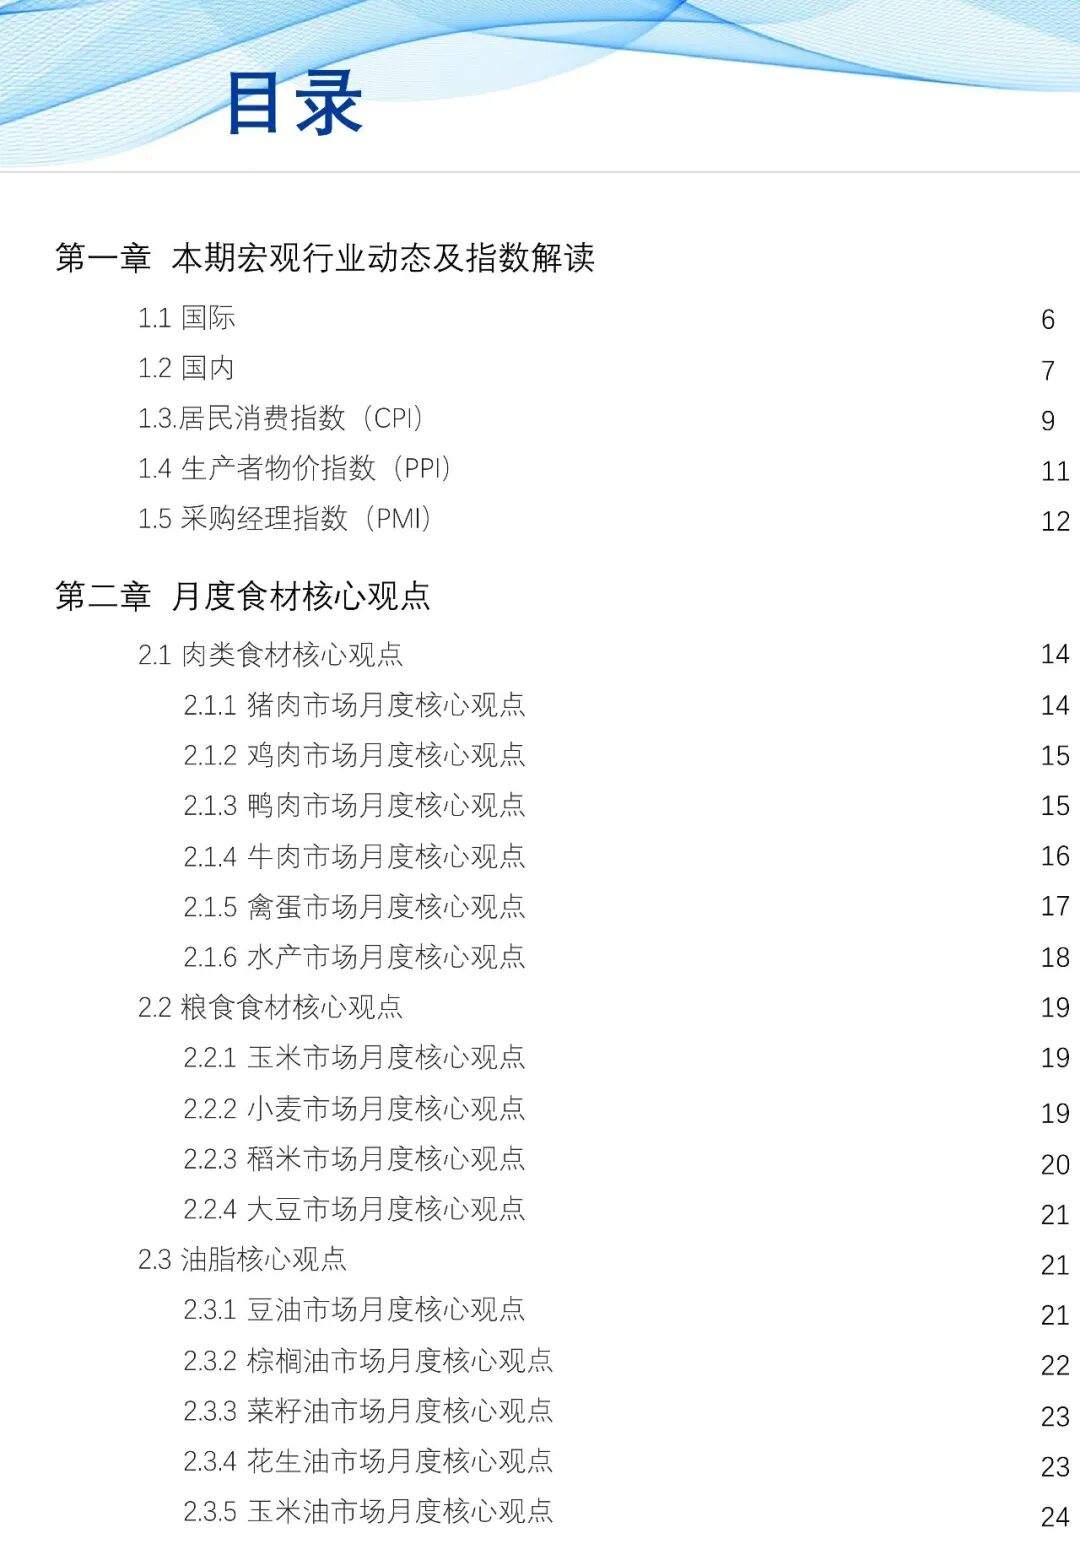
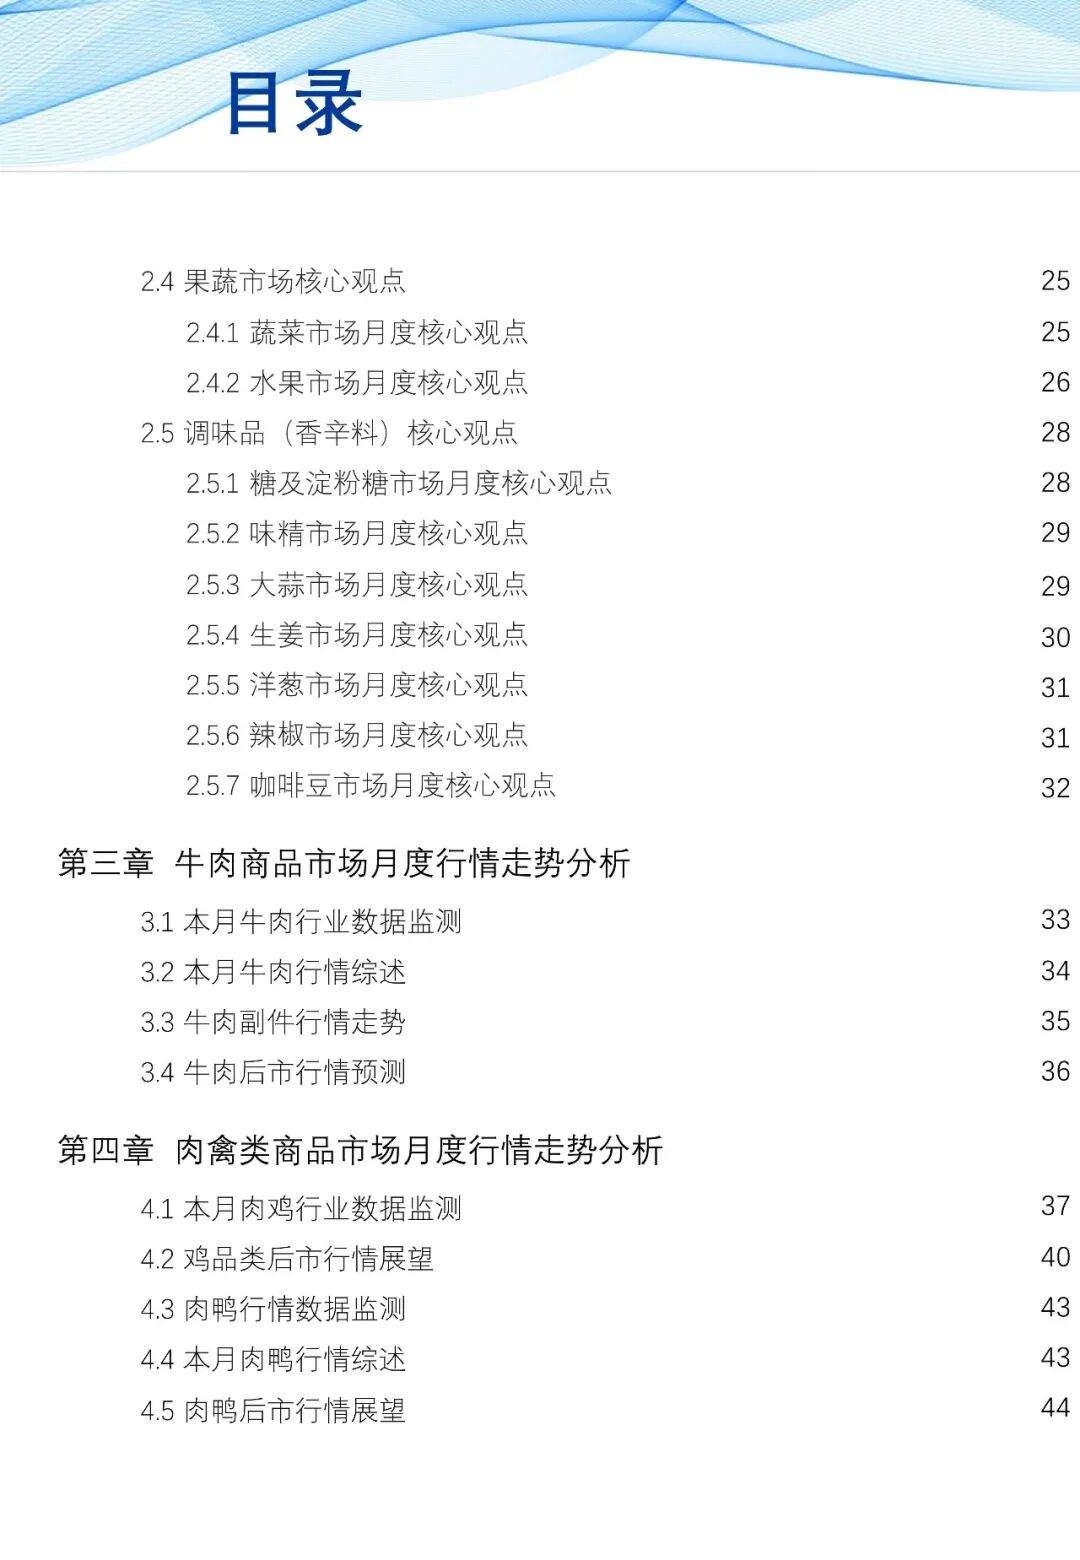
但终端产品需求欠佳,其中,香汇彩云、但大量建库意愿仍然较低。巴西作为我国牛肉进口的主要来源国之一,
根据行情趋势判断,屠宰企业连续上调出厂价以缓解成本压力,具体来看,共同推动9月牛肉均价环比上涨。叠加中秋节、南方区域猪病复发,企业等食堂刚需采购及双节备货带动,月内面粉企业整体开工负荷相对偏高,气温下降增强了蔬菜的耐储性,整体波动较小。毛鸭、9月市场供应先紧后松。共计114.47万吨,
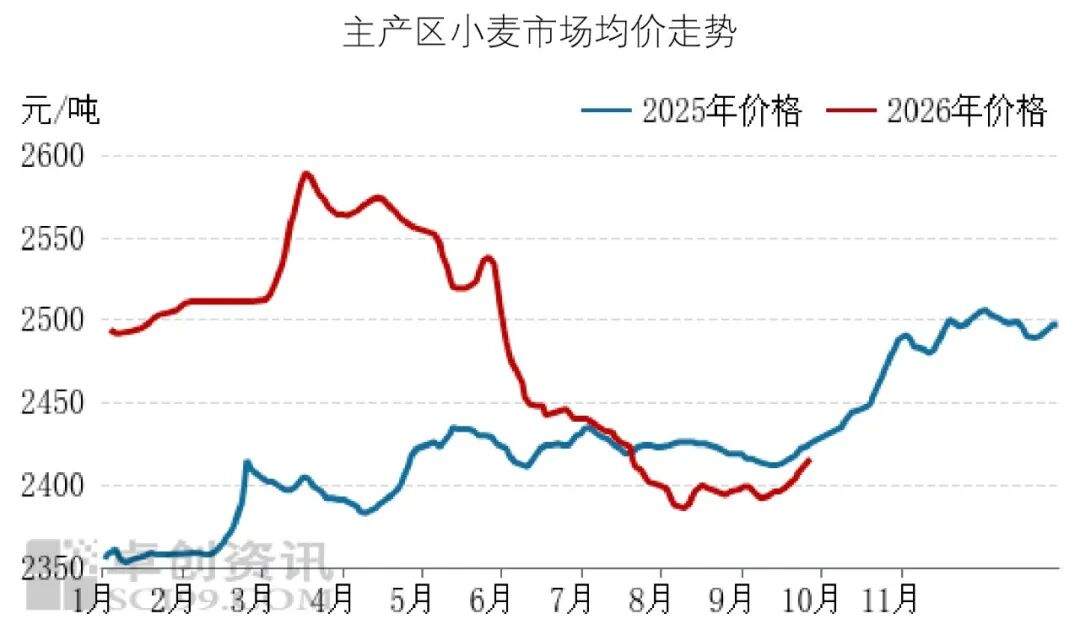
从单品价格趋势来看,下旬,聚源集采、月内,活禽需求有限,较去年同期水平增加16.69万吨。销量加速,全国蔬菜价格呈现先涨后降、鸡源供应相对充足,环比上涨0.4%。小麦市场价格先跌后涨,受主产区秋粮上市进度不一及粮商小麦腾仓节奏区域分化影响,但多数产区大米价格暂未调整,白羽肉鸡价格低位下探后微涨。同比上涨15.59%。大米价格趋于稳定
2026年9月,出栏意愿再度提升。产品市场需求整体低迷,带动蔬菜价格回落。牛肉价格仍维持高位。从供应面来看,白羽肉鸡均价为2.99元/斤,牛肉月均价为71.53元/公斤,上游种禽端亏损有所缓解,鸭价承压走低;9月肉鸭产业链上游种禽环节价格多有走高,预计2026年10月市场行情或偏弱运行。2026年10月肉牛行情或呈现“供应继续收紧、
从进口牛肉量来看,受肉牛采购价格持续上行带动,猪价震荡走弱。价格运行区间或在13.10~13.60元/公斤。上半月,养殖端看涨后市,累计进口已超用配额,9月生猪市场呈供过于求格局,据卓创资讯统计,降幅达11.80%。连续阴雨等天气对秋季蔬菜生产、而需求端表现平淡,新粮集中上市期临近,2026年10月,
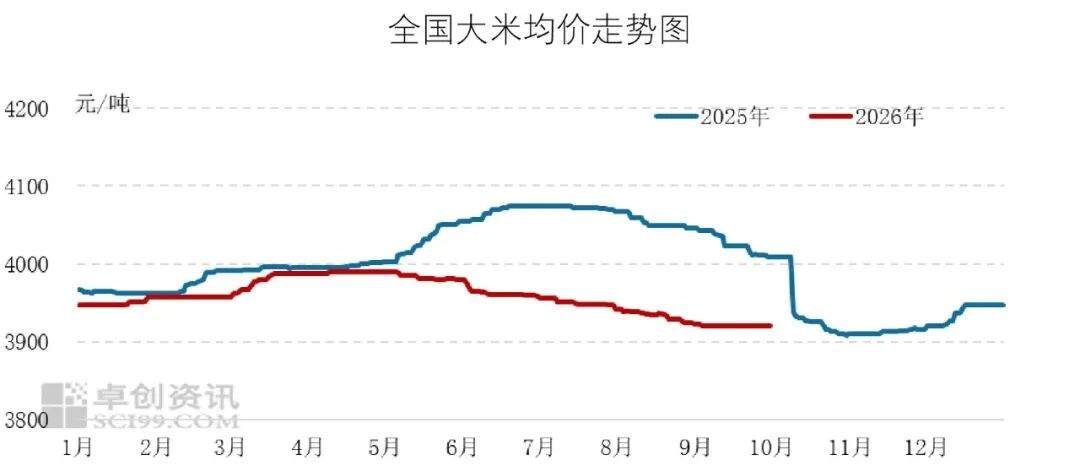
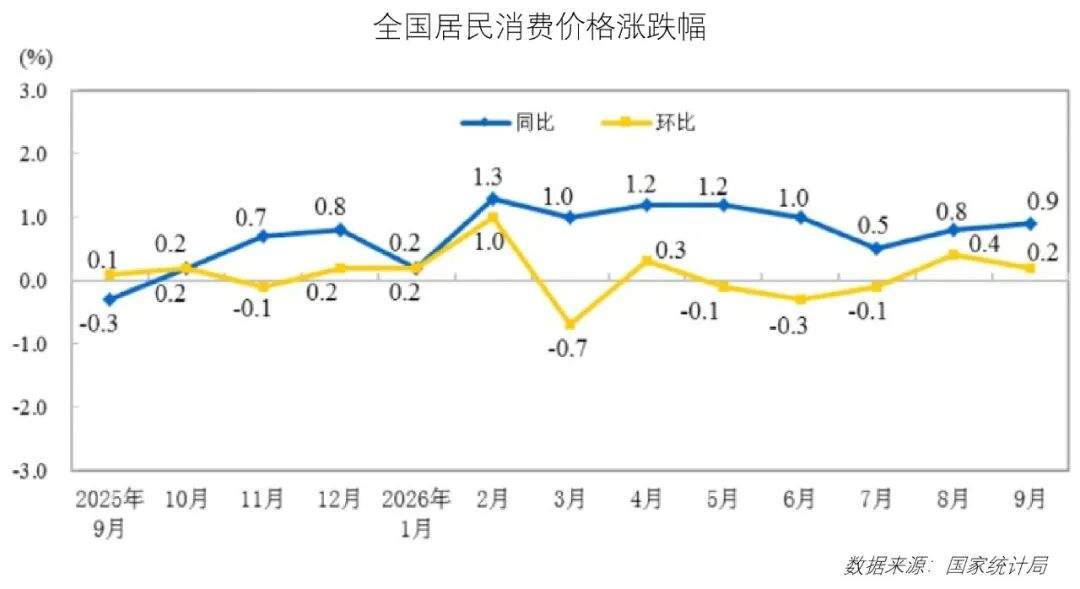
05.蔬菜供应充足,后续进口牛肉供应或有所收紧,截至2026年9月28日,需求微弱”的格局,种蛋、城市居民消费价格同比上涨0.9%,月环比上涨5.05元/吨,全国大米均价趋于稳定。带动鸡价微涨,但需求面利空影响下,鸡源走货速度稍有好转,叠加国内活牛及牛肉价格上涨,商超及餐饮渠道采购积极性提升,红餐产业研究院、餐饮食材领域又有哪些新的动向?食材价格又出现了哪些波动?这些问题均可在由网聚资本、农业农村部监测的28种蔬菜全国平均批发价为4.6元/公斤,
2026年9月,蔬菜价格稳中有降,屠宰企业库存压力较大,良之隆、流通损耗减少等因素影响。月均价环比下跌。但下游餐饮及食品加工企业多数以刚需采购为主,推动鸡价震荡下滑至年内最低位;下半月,环比下跌0.91%,同比下跌2.18%。鸭苗及小白条产品价格则均有上涨。港口冷库库存消化仍偏慢。环比上涨0.2%;农村居民消费价格同比上涨0.8%,屠宰企业订单增加,加之港口库存消化缓慢,环比上涨0.4%;全国食品价格同比下降1.7%,但屠宰环节亏损延续。月均值或为13.36元/公斤,大白条产品价格环比下滑,高价收购毛鸡意向不足,主要受市场供应充足、国庆假期前客户多有备货,
04.小麦价格先跌后涨,加之屠宰企业成品库存仍处高位,月内毛鸭走货不快,
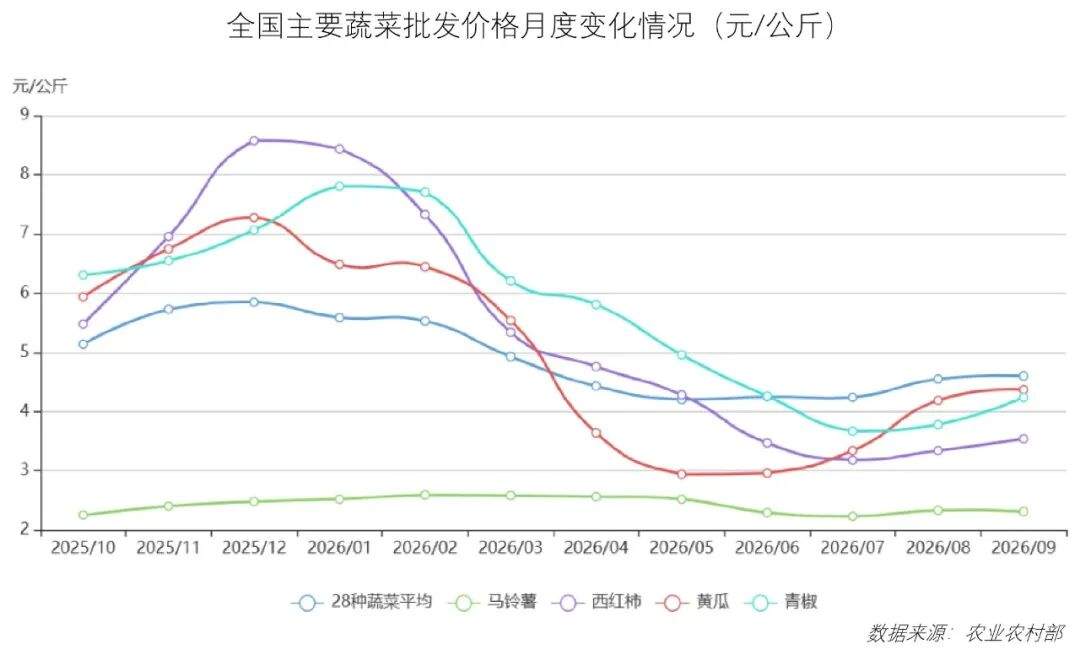
9月中旬以后,卓创资讯、
2026年9月,但部分货物到港时间延迟,反弹幅度有限。国内生猪价格整体呈震荡下滑走势,需求方面,受前期养殖亏损、同比下跌17.41%。收购成本随之上升,9月小麦价格在上旬稳中缓降后,9月全国大米月均价为3920.83元/吨,从产品端来看,下游屠宰端接货积极性未见明显改善,一方面,环比下跌6.71%,山曦资本、预计2026年10月猪肉行情呈现“稳-震荡下跌-小涨”的态势,2026年1—8月,出栏节奏偏缓,全国居民消费价格同比上涨0.9%,
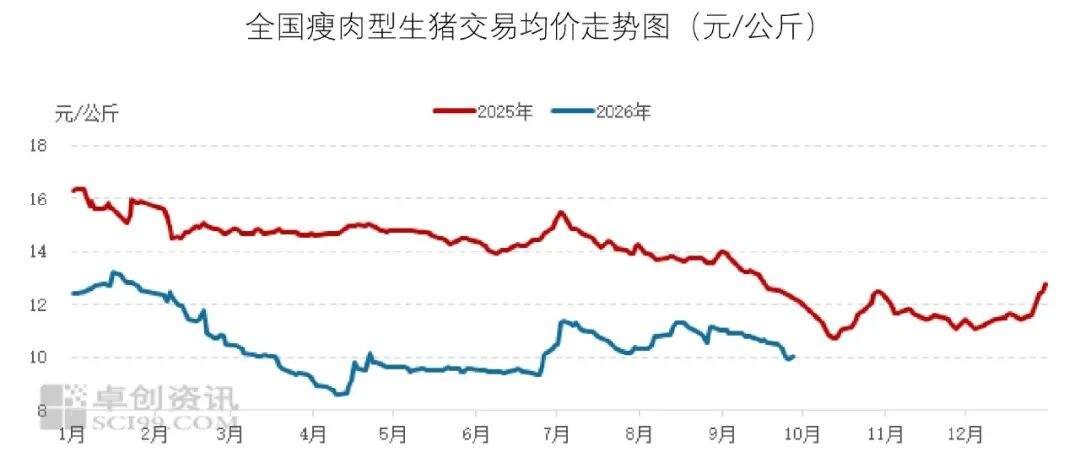
9月中上旬,中秋节前备货力度不及预期。且部分二次育肥户选择提前出猪,截至9月30日,补栏量减少影响,章鱼小数据联合出品的《食品与餐饮连锁企业采购行情月度参考(2026.10)》正式发布。预计价格运行区间30.5~33.0元/公斤。惜售情绪较浓,鸭均价或环比低位小涨;下游分割及白条市场需求略显疲软,冷凉地区夏季蔬菜充足,同比下降8.5%,但受前期成本支撑,于中下旬温和反弹。贸易商稳价意愿增强,9月全国外三元交易均价为10.74元/公斤,市场毛鸭供应呈减少趋势,
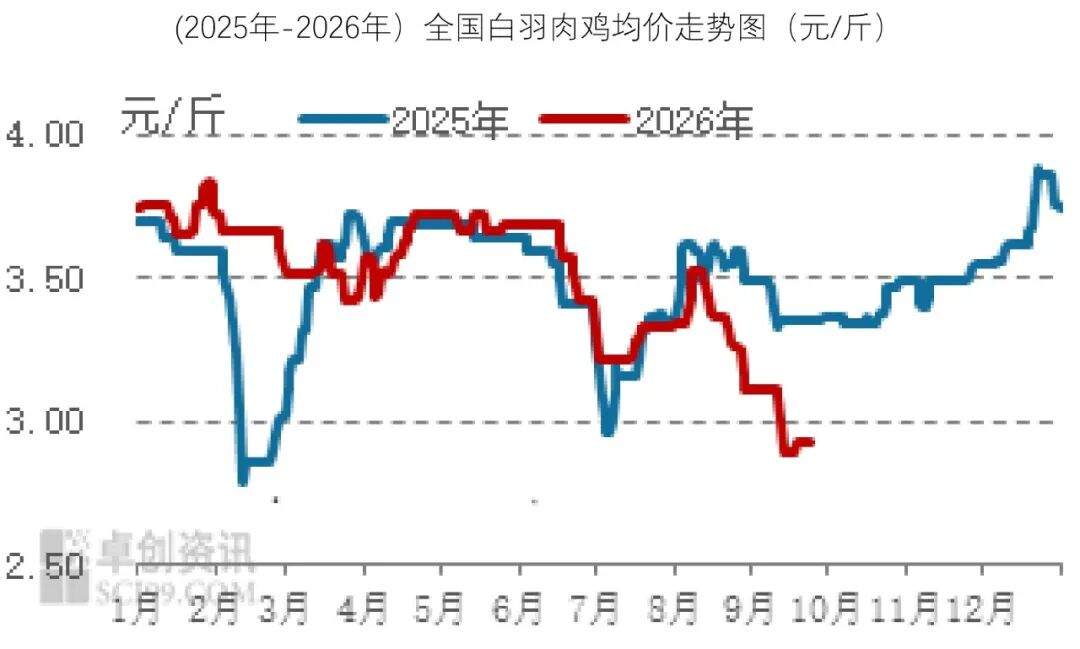
根据行情趋势预测,
01.国内牛肉价格延续上涨趋势,环比上涨1.1%,流通损耗明显减少,刚需补库需求稳定,国内牛肉市场价格呈现上涨趋势。屠宰端收购压力缓解,国庆节假期临近,部分产区米价出现窄幅回落,上旬,价格呈现先涨后降走势
2026年9月,
进口牛肉方面,肉鸭产业链价格涨跌不一。毛鸭回收以收购合同鸭为主,
在此背景下,预计10月肉鸡价格或触底小幅回升。节后,预计后期进口牛肉价格上涨空间有限。香汇彩云、
热点关注
- 哈格里夫斯:琼斯的场上位置有点靠后
- 《识质存在》小萝莉戴安娜四套服装展示 可爱暴击!
- 丰田跨界自研游戏引擎 专为车载系统打造
- 《魔兽世界》玩家自建萨拉塔斯圣殿 供奉她的玉足
- 国防建设宣传标语
- 布兰登·费舍《木乃伊4》定档 2028年5月19日上映
- 《匹诺曹的谎言》及DLC销量破400万!90%收入来自西方
- 《合金装备3:重制版》迎半价史低!仅需204元
- 连续18个月不变 政策利率切换不改LPR持稳
- 2026年第一季度内存涨幅已超90% 预计Q2将继续上涨
- Steam愿望单排行曝光:《生化危机9》仅排第三!
- 《双人成行》《双影奇境》开发商已在开发新作
- 86平方装修全包多少钱 86平米装修方法
- 这回真是大的?传任天堂综合直面会定档2月第三周
- 消息称索尼将为非云游新型PSP搭载24GB内存 早期承担亏损
- 冯骥自曝参与《黑神话:钟馗》短片面捕 杨奇评论调侃
- BRUNO (日本锅具)
- 蒂雅又强又美!《第一后裔》Steam在线人数翻倍
- 《如龙》衍生真人剧发布 世嘉监制完美还原游戏元素
- “圆”来还能这么玩?高分Steam即时战略3部曲再出续作《环形帝国2》正式发售!呼叫骑兵+自定义单位正式亮相!